中共富民县委组织部2021年度部门整体支出绩效评价报告
中共富民县委组织部2021年度部门整体支出绩效评价报告
一、部门概况
(一)部门机构设置、编制
2021年中共富民县委组织部为正科级单位,内部机构经富民县机构编制委员会批准为一室八科,加挂中共富民县委县直机关工作委员会、中共富民县委老干部局、富民县公务员局牌子,属独立核算的党群单位,执行行政管理制度。2021年年末共有23人,其中:公务员15人,参照公务员法管理事业人员4人,事业人员4人。
(二)部门职能
1.贯彻执行党的组织路线,全面落实中央和省、市、县委有关组织、干部工作的各项方针政策;为贯彻和实现党的政治路线,推动和促进全县两个文明建设提供组织保证。
2.检查各级党组织执行《中国共产党章程》情况,按照《中国共产党章程》要求,会同有关部门搞好党的思想建设、组织建设和作风建设。
3.研究和指导全县党组织特别是党的基层组织建设,研究探索新形势下,党政机关、企事业单位党组织的设置和活动方式;综合、协调、指导和检查全县党员教育工作;负责全县干部、党员和党组织统计工作及县管干部档案的管理工作;主管全县党员的管理和发展工作;组织新时期党的建设的理论4.研究提出各乡镇、县属部委办局、人民团体和企事来单位领导班子调整、配备的意见和建议;负责县委管理干部的考察、考核、党群部门公务员考评和办理干部的任免、调动、交流、工资待遇、奖励、退(离)休审批手续以及军队转业干部的安置等事宜。
5.根据党的干部路线、方针、政策,研究制订全县干部队伍建设和领导班子建设的总体规划,组织落实培养选拔中青年干部工作。
6.从宏观上研究和指导干部人事制度改革,制订或参与制订组织、干部、人事工作的重要政策和制度并组织实施。
7.主管全县干部教育工作。制订全县干部教育的规划、政策;组织县管干部和中青年后备干部以及组织系统干部的培训;指导,综合、协调,检查各乡镇党委、部委办局、群众团体的干部教育工作;研究、探索干部培训制度,指导干部培训基地、师资队伍建设。
8.牵头制订或参与制订知识分子政策,调查了解贯彻执行党的知识分子政策的情况,组织评审县级优秀专家和组织开展有关活动。
9.负责老干部工作的宏观管理,参与制定有关老干部工作的规定和政策,帮助解决问题。
10.管理中共富民县直属机关委员会和县委党员电化教育中心的工作。
11.完成县委和市委组织部交办的其他任务。
(三)部门工作完成情况
1.不断强化理论武装。一是开展党史学习教育。二是举办建党系列庆祝活动。组织表彰全县 “两优一先”100名,优秀党员开展宣传宣讲55次;三是抓实教育培训。培训党员5975人;开办村组干部专题培训班8场,举办离退休干部读书班1期。
2.圆满完成县镇村三级党组织换届。选举产生75个村(社区)“两委”委员529人,选举产生5个镇新一届党委委员45名,顺利选举产生十四届县委委员31名、候补委员6名,县纪委委员25名,出席市第十二次党代表大会代表15名。
3.围绕中心夯实组织保障。一是全覆盖办好“农民业校”,二是集体经济强村工程。成功申报并组织实施2021年省级扶持集体项目12个、市级扶持“薄弱村”项目9个,申请资金1050万、自筹整合资金248.3万元,21个项目正有序推进全部;三是强化村(社区)干部培养。四是推进干部回乡规划乡村振兴行动。选派回乡干部112人,组建组织振兴、人才振兴工作组2个。五是规范发展党员。动态更新全县发展党员信息库,摸清发展党员底数。健全完善发展党员联审工作机制,建立发展党员工作联席会议制度。六是巩固党支部规范化建设成果。对历年来已达标的党(总)支部开展全覆盖“回头看”,同步开展基层党组织分类定级工作。将5个新成立的党支部纳入2021年任务进行达标创建,排查确定软弱涣散基层党组织2个规范基础党务工作。
4.持续强化党建引领。一是开展“五个先锋”创建活动。二是实施党建引领“九化”行动。三是统筹推进各领域基层党建工作。
5.不断优化干部队伍结构。一是加强班子队伍建设。共任免干部6批次,涉及151人次。二是抓好公务员队伍建设。2021年新招录公务员29名,涵盖了土木工程、城乡规划等紧缺专业。办理职级晋升54人。
6.做好人才老干等工作。一是加强人才队伍建设。二是做好老干部工作。三是做好工资工作。
(四)部门管理制度
为加强财务管理,规范财务收支行为,提高资金使用效果,根据《中华人民共和国预算法》《昆明市人民政府关于全面推进预算绩效管理改革的实施意见》(昆政发〔2016〕21号)、《富民县人民政府关于印发富民县全面推进预算绩效管理改革的实施意见》(富政通〔2017〕13号),部门(单位)三定方案、年度工作任务目标及中长期规划,项目资金及资金管理办法,部门(单位)财务会计制度,中央、省、市、县相关政策规定等,中共富民县委组织部修订制定了《中共富民县委组织部差旅费报销管理办法》《中共富民县委组织部公务用车管理办法》《中共富民县委组织部财务管理办法》等相关管理办法。同时,对资金使用的申请、审核、审批、报销、核算各环节的权限等进行了合理分配,形成了相互制约的内控机制,强化了预算约束意识和项目主体责任意识,各项支出做到专款专用,并接受财政、审计和社会的监督,保证了资金的安全使用。
(五)部门资金来源及使用情况
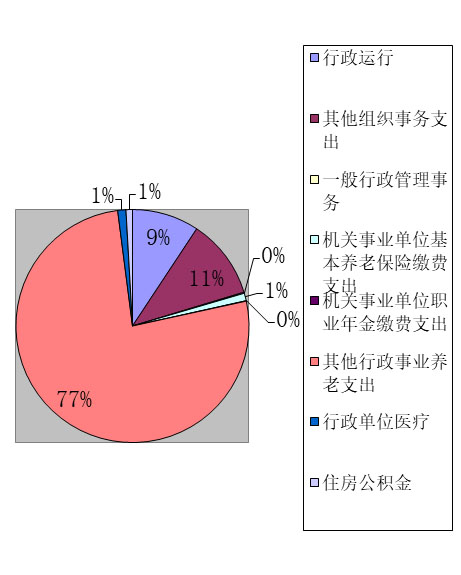
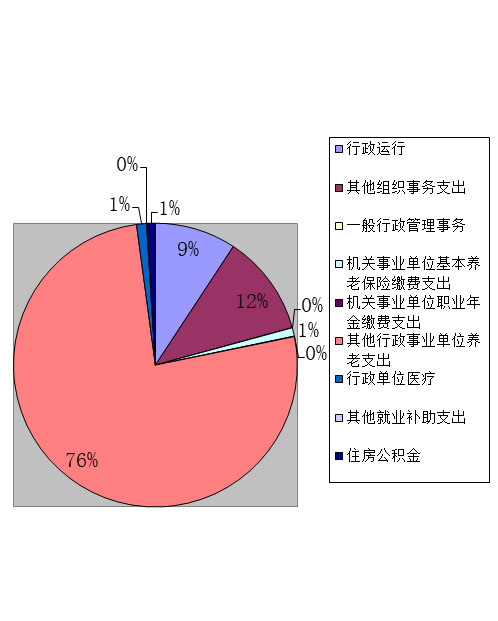
中共富民县委组织部2021年收入3375.3元,较预算增长4.55%,支出3389.05元,较预算增长5.19%,主要由于组织事务增多,工作量增加。
收入分配情况:
支出分配情况:
(六)政府采购情况
2021年采购摄像机、办公电脑、办公桌椅等办公设备,支出金额合计24.01万元。
(七)固定资产情况
固定资产原值2021年期初数为148.01万元,年末数为177.54万元,本年增加29.52万元,主要是购买了办公用品办公用品。无形资产原值2021年期初数为0.38万元,期末数为0.38万元,无变动。
二、绩效目标
(一)部门总目标
按照2021年部门年初预算、三定方案、2020年工作总结和2021年工作计划等相关要求优质完成2021年部门工作任务。2022年部门总目标一是强化理论武装;二是突出党建引领;三是做好干部工作;四是加强人才驱动;五是优化老干服务;六是抓好编制工作;七是持续做好工资工作;八持续加强自身建设。
(二)部门项目结转及具体计划目标
2020年结转专项资金1项,项目为干部健康体检工作经费9.70万元,2021年新增项目支出结转89.61万元,主要为培训补助经费39.04万元,农村基层干部培训经费3.87万元,副科以上退休干部活动经费5.51万元,三级党委换届补助经费7.89万元等,以上项目正在推进,资金将在2022年支付。
三、评价结论
(一)主要绩效
1.部门决策:2021年富民县委组织部整体支出绩效目标围绕重点工作任务、2021年工作打算和三定方案等进行设置,绩效目标合理性有待加强。
2.部门管理:一是预算管理方面。人员经费预算执行差异率,财政拨款结余上下年变动率,“三公经费”控制率47.27%,均符合标准未扣分。二是财务管理方面。建立健全《中共富民县委组织部差旅费报销管理办法》《中共富民县委组织部财务管理办法》等相关制度,并严格按照制度执行,部门整体支出规范合理、指标明确,资金使用符合国家财经法规和财务管理制度规定以及有关专项资金管理办法的规定,资金拨付有完整的审批程序和手续,资金支出严格按照“三重一大”要求执行,不存在截留、挤占、挪用、虚列支出等情况。三是资产管理方面。有合法、合规、完整的资产管理相关制度、并严格执行,资产管理使用规范有效,有专人管理。四是业务管理方面。制定《中共富民县委组织部“三重一大”事项集体决策制度》等制度,并得到有效地执行。固定资产采购按照统一、规范的方式进行采购。
3.部门绩效:一是部门产出方面。2021年按时、按质、按量完成了年初计划工作,下达的重点工作全部高质量完成,基本支出实施进度均严格按年初目标任务,完成的阶段性进度符合计划和工作实际,保证机构的正常运转,各项工作完成情况均达到了绩效目标要求。二是部门效果方面。全面履行职能职责,经济效益、社会效益、生态效益、社会公众或对象满意度方面均达到了预期的效果,为加快建设山水园林卫星城、打造昆明最美后花园提供了坚强的组织保证。
(二)评价结果
中共富民县委组织部对照《2021年部门整体支出绩效自评指标评分表》逐项自查,经自查,2021年整体支出绩效目标全面完成,财务管理规章制度健全规范,严格按照财务相关规定规范使用财政资金,没有发生违纪违规现象。2021年部门整体支出绩效自我评价98分,自评结果为“优”。
四、主要经验做法
2021年,中共富民县委组织部严格执行行政单位会计制度,严格按照《会计法》《会计准则》《会计制度》和《财务制度》等的规定执行,明确了财务人员工作职能职责,确保了会计凭证填写内容完整、分类正确、编号连续;财务报表数据真实准确,内容完整,说明清晰,报送及时;会计凭证、会计报表、会计账簿和其他会计资料按规定定期整理归档。在对项目资金的绩效管理中,切实加强对专项资金的管理,要求各相关单位严格按照资金的用途使用项目资金,确保资金使用效果最大化。
五、存在的问题
绩效目标还需进一步细化。
六、改进措施及建议
将全年工作任务细化分解为具体的工作目标,制定清晰、可衡量的绩效目标,将绩效目标细化为具体工作目标,并有效执行。
附件1
中共富民县委组织部2021年度部门整体支出绩效评价指标体系及打分表
一级指标 | 二级指标 | 三级指标 | 分值 | 指标解释 | 指标评分细则 | 数据来源 | 评价得分 | 扣分情况 | 扣分原因 |
一、部门决策(35分) | 1.部门目标(20分) | 1.年度工作目标的明确性与合理性(6分) | 6 | 部门年度工作目标的设定是否明确合理 | ①部门年度工作目标是否明确设定,得3分;②年度工作目标与部门中长期规划目标一致,得3分。 | 年度工作目标与部门中长期规划文件 | 6 | 0 | 无 |
2.绩效目标合理性(6分) | 6 | 用以反映和考核部门整体绩效目标与部门职能、年度工作目标的一致性。 | ①符合部门制定的中长期实施规划计2分;②符合部门“三定”方案确定的职责计2分;③与部门年度工作目标、任务相一致计2分。 | 部门中长期规划、部门“三定”方案、年度重点工作任务与工作计划 | 6 | 0 | 无 | ||
3.绩效指标明确性(8分) | 8 | 整体绩效目标所设定的绩效指标是否依据部门工作目标和工作任务进行细化、量化,绩效指标是否可衡量。 | ①将部门整体的绩效目标细化分解为具体的工作任务计2分;②通过清晰、可衡量的指标值予以体现计2分。③与部门年度的任务数或计划数相对应计2分;④与本年度部门预算资金相匹配计2分。 | 部门年度重点工作任务与工作计划。 | 8 | 0 | 无 | ||
2.部门职能(15分) | 1.部门职能的明确性与科学性(5分) | 5 | 考察部门职能界定是否明确、科学,是否有相关文件。 | ①职能明确、设定依据充分,得5分;②有“三定”文件,但职能描述不明确,扣2分;③没有职能设定的文件依据且职能不清,扣3分 | 部门职能描述、“三定”文件 | 5 | 0 | 无 | |
2.年度具体工作与部门职能的匹配性(5分) | 5 | 部门年度各类具体工作是否与部门职能相匹配。 | 将部门年度具体工作与部门职能对应匹配,视匹配情况酌情得0-5分。 | 部门年度各项具体工作,部门职能 | 5 | 0 | 无 | ||
3.部门内设科室及下属单位职责的明确性(5分) | 5 | 部门内设科室及下属单位具体职责是否明确 | ①有职责文件制度规定部门各科室及下属单位具体职责,得3分;②具体职责明确,得2分 | 内设科室及下属单位职责文件 | 5 | 0 | 无 | ||
二、部门管理(20分) | 1.预算管理(5分) | 1.基本支出预算执行率(2分) | 2 | 部门基本支出本年度决算数与预算数的比率,用以反映和考核部门(单位)基本支出预算执行程度。 | 预算执行率=部门基本支出决算/部门基本支出预算×100%。预算执行率≥95%得满分,未达到的按权重进行扣分。 | 基本支出预算批复,预算调整批复、预算编制等其他资料 | 2 | 0 | 无 |
2.项目支出预算执行率(1分)分) | 1 | 部门项目支出本年度决算数与预算数的比率,用以反映和考核部门项目支出预算执行程度。 | 预算执行率=部门项目支出决算/部门项目支出预算×100%。预算完成率≥95%得满分,未到按权重进行扣分。 | 项目支出预算批复,预算调整批复、预算编制等其他资料 | 1 | 0 | 无 | ||
3.“三公经费”控制率(1分) | 1 | 部门本年度“三公”经费预算数与上年度“三公”经费预算数的变动比率,用以反映和考核部门(单位)对控制行政成本的努力程度。 | “三公”经费控制率=(本年度“三公”经费总额/上年度“三公”经费总额)×100%。“三公”经费:年度预算安排的因公出国(境)费、公务用车购置及运行费和公务接待费。三公经费控制率≤100%得满分,≥120%得1分,区间内按权重进行扣分。 | 三公经费使用情况 | 1 | 0 | 无 | ||
4.预算调整情况(1分) | 1 | 用以反映预算单位是否根据年中预算实际执行情况及时合规进行预算调整。 | ①根据年中预算执行情况及时申请预算调整,得0.5分;②按规定程序进行预算调整,得0.5分 | 预算调整相关资料 | 1 | 0 | 无 | ||
二、部门管理(20分) | 2.财务管理(5分) | 1.财务管理制度健全性及执行情况(2分) | 2 | 部门为加强预算管理、规范财务行为而制定的财务管理制度是否健全完整。用以反映和考核部门预算管理制度对完成主要职责或促进事业发展的保障情况。 | ①是否已制定预算资金管理办法、内部财务管理制度、会计核算制度等管理制度1分;②相关管理制度是否合法、合规、完整0.5分;③相关管理制度是否得到有效执行0.5分。 | 财务管理相关制度及执行情况等。 | 2 | 0 | 无 |
2.资金使用合规性(2分) | 2 | 部门使用预算资金是否符合相关财务管理制度的规定,用以反映和考核部门预算资金的规范运行情况。 | ①符合国家财经法规和财务管理制度规定以及有关专项资金管理办法的规定,0.5分;②资金的拨付有完整的审批程序和手续,0.5分;③项目的重大开支经过专题论证,1分;④符合部门预算批复的用途,0分;⑤是否存在截留、挤占、挪用、虚列支出等情况,一旦存在该指标不得分。 | 资金支出相关凭证、流程梳理等 | 2 | 0 | 无 | ||
3.财务监控的有效性(1分) | 1 | 用以反映部门财务监控监督工作的有效性,包括监控、监督措施的制定及执行等方面。 | ①制定明确的财务监控监督措施,得0.5分;②监控、监督措施执行有效,得0.5分; | 财务监控监督相关办法及条款,实际执行情况资料 | 1 | 0 | 无 | ||
3.资产管理(5分) | 1.资产管理制度健全性及执行情况(3分) | 3 | 部门为加强资产管理、规范资产使用而制定的资产管理制度是否健全完整,用以反映和考核部门资产管理制度对完成主要职责或促进事业发展的保障情况。 | ①是否已制定或具有固定资产管理办法、资产使用办法等管理制度,得1分;②相关管理制度是否合法、合规、完整,得1分;③相关管理制度是否得到有效执行,得1分。 | 资产管理相关办法 | 3 | 0 | 无 | |
2.固定资产在用率(2分) | 2 | 部门实际在用固定资产总额与所有固定资产总额的比率,用以反映和考核部门固定资产使用效率及程度。 | 固定资产在用率=(实际在用固定资产总额/所有固定资产总额)×100%。固定资产在用率达到95%以上得满分.每降低1%扣0.5分,扣完为止。 | 固定资产卡片、固定资产使用信息等 | 2 | 0 | 无 | ||
4.业务管理(5分) | 1.业务管理制度健全性及执行情况(3分) | 3 | 部门为加强业务管理、规范业务执行而制定的管理制度是否健全完整,用以反映和考核部门业务管理制度对完成主要职责或促进事业发展的保障情况。 | ①已制定或具有业务管理、项目管理等管理制度,得1分;②相关管理制度合法、合规、完整,得1分;③相关管理制度得到有效执行,得1分。 | 业务管理相关办法及执行情况资料 | 3 | 0 | 无 | |
2.政府采购规范性(2分) | 2 | 考察政府采购项目的采购程序、采购方式的规范性 | ①政府采购方式、程序都规范,得满分;②采购方式、程序中每有一点不规范,扣0.5分,扣完为止。 | 政府采购相关资料 | 2 | 0 | 无 | ||
三、部门绩效(45分) | 1.部门产出(25分) | 1.实际完成率(7分) | 7 | 部门履行职责而实际完成工作数与计划工作数的比率,用以反映和考核部门履职工作任务目标的实现程度。 | 实际完成率得分=实际完成工作数/计划工作数×7分。全部完成计划目标为满分,每一项不达标扣2分;扣完为止。 | 工作计划和工作总结等相关资料 | 7 | 0 | 0 |
2.完成及时率(6分) | 6 | 部门在规定时限内及时完成的实际工作数与计划工作数的比率,用以反映和考核部门履职时效目标的实现程度。 | 完成及时率=(及时完成实际工作数/计划工作数)×6分。扣完为止。 | 工作计划和工作总结等相关资料 | 5 | 1 | 部分资金目标完成质量不高 | ||
4.质量达标率(6分) | 6 | 达到质量标准(绩效标准值)的实际工作数与计划工作数的比率,用以反映和考核部门履职质量目标的实现程度。 | 质量达标率=(质量达标实际工作数/计划工作数)×100%。实际得分=达标率×6分。 | 工作计划和工作总结等相关资料 | 5 | 1 | 部分职能目标完成质量不高 | ||
5.重点工作办结率(6分) | 6 | 部门年度重点工作实际完成数与交办或下达数的比率,用以反映部门对重点工作的办理落实程度。 | 重点工作办结率=(重点工作实际完成数/交办或下达数)×100%。实际得分=办结率×6分。 | 工作计划和工作总结等相关资料 | 6 | 0 | 无 | ||
2.部门效果(20分) | 1.经济效益(3分) | 3 | 部门履行职责对经济发展所带来的直接或间接影响。 | 部门履行职责对经济发展所带来的直接或间接影响,经济效益实现程度较直接影响较大得分(3分)。 | 绩效目标、工作计划和工作总结等相关资料。 | 3 | 0 | 无 | |
2.社会效益(10分) | 10 | 部门履行职责对社会发展所带来的直接或间接影响。 | 部门履行职责对社会发展所带来的直接或间接影响,社会效益实现程度较直接影响较大得分(10分); | 绩效目标、工作计划和工作总结等相关资料。 | 10 | 0 | 无 | ||
3.生态效益(2分) | 2 | 部门履行职责对生态环境所带来的直接或间接影响。 | 部门履行职责对生态环境所带来的直接或间接影响,生态效益实现程度较直接影响较大得分(2分)。 | 绩效目标、工作计划和工作总结等相关资料。 | 2 | 0 | 无 | ||
4.社会公众或服务对象满意度(5分) | 5 | 社会公众或部门的服务对象对部门履职效果的满意程度。 | 按收集到的服务对象的满意率计算得分达到90%以上,得5分;每小1%,扣1分,扣完为。。 | 问卷调查、访谈 | 5 | 0 | 无 | ||
合计 | 100 | 98 | 2 | ||||||
 滇公网安备 53012402000111号